20/10/2026
Sute de mii de operatori economici se confruntă cu incertitudini privind implementarea codului QR pe bonurile fiscale, în condițiile în care termenul până la care este suspendată aplicarea sancțiunilor se apropie de expirare, iar cerințele tehnice necesare implementării nu au fost încă stabilite prin modificarea normelor metodologice.
Deși obligația de a tipări anumite informații sub formă de cod QR este prevăzută de legislația în vigoare, Camera Consultanților Fiscali a semnalat Ministerului Finanțelor că aparatele de marcat electronice fiscale disponibile pe piață nu pot emite, în forma solicitată de lege, codurile QR care să includă toate datele cerute. În acest context, organizația profesională a solicitat clarificări oficiale și identificarea unei soluții legislative care să evite sancționarea operatorilor economici pentru o neconformitate pe care nu o pot remedia în mod efectiv.
Pentru operatorii economici, problema trebuie analizată din două perspective distincte: obligația legală de emitere a bonurilor fiscale cu cod QR și aplicabilitatea sancțiunilor în lipsa cadrului tehnic necesar conformării.
Regulile privind codul QR au fost introduse prin modificările aduse în anul 2024 Ordonanței de urgență a Guvernului nr. 28/1999 privind obligația operatorilor economici de a utiliza aparate de marcat electronice fiscale.
Potrivit art. 4 alin. (2¹) din O.U.G. nr. 28/1999, data și ora emiterii bonului fiscal, numărul de identificare al bonului fiscal și seria fiscală a aparatului de marcat electronic fiscal trebuie să fie tipărite pe bon și sub formă de cod QR.
Totodată, art. 4 alin. (2) reglementează și alte informații care trebuie să figureze pe bonurile fiscale emise de aparatele prevăzute de lege, inclusiv unitatea de măsură, codul de identificare fiscală al beneficiarului, la solicitarea acestuia, și numărul de identificare al bonului.
Prin urmare, cadrul normativ instituie obligații concrete privind conținutul bonului fiscal, iar codul QR reprezintă un mijloc suplimentar de redare a anumitor informații necesare identificării și verificării documentului.
Deși obligația este prevăzută de lege, punerea sa în aplicare presupune existența unor cerințe tehnice clare, care să permită producătorilor și distribuitorilor autorizați să adapteze aparatele de marcat electronice fiscale.
În lipsa unor specificații tehnice suficient de precise, implementarea nu se poate realiza în mod uniform și verificabil.
Printre elementele care necesită clarificare se numără:
Potrivit informațiilor publicate de Camera Consultanților Fiscali, normele metodologice de aplicare a O.U.G. nr. 28/1999, aprobate prin H.G. nr. 479/2003, nu fuseseră modificate în sensul necesar implementării codului QR la momentul transmiterii adresei către Ministerul Finanțelor din 12 octombrie 2026.
În aceste condiții, Institutul Național de Cercetare-Dezvoltare în Informatică – ICI București nu poate emite un supliment de aviz tehnic favorabil pentru o implementare al cărei referențial tehnic nu a fost încă stabilit prin actul normativ secundar.
Camera Consultanților Fiscali a susținut, în acest context, că niciun aparat de marcat electronic fiscal aflat pe piață nu emite bonuri cu toate datele cerute în forma QR prevăzută de reglementare.
Problema nu privește, așadar, doar disponibilitatea unui simplu update software. Este necesară stabilirea cadrului tehnic oficial, urmată de adaptarea soluțiilor de către distribuitorii autorizați și de parcurgerea procedurilor de testare și avizare aplicabile.
Prin art. IV din O.U.G. nr. 68/2025, publicată în Monitorul Oficial nr. 1132 din 8 decembrie 2025, a fost suspendată până la data de 1 noiembrie 2026 aplicarea dispozițiilor art. 10 lit. f) și art. 11 alin. (1) lit. h) din O.U.G. nr. 28/1999 pentru situația în care bonul fiscal este emis fără codul de identificare al beneficiarului, numărul de identificare al bonului și datele care trebuie redate sub formă de cod QR potrivit art. 4 alin. (2¹).
Măsura a fost adoptată tocmai în considerarea faptului că operatorii economici riscau să fie sancționați, deși nu dispuneau de condițiile necesare pentru a se conforma cerințelor tehnice.
Din punct de vedere juridic, trebuie făcută o distincție esențială: O.U.G. nr. 68/2025 nu a eliminat obligația privind codul QR, ci a suspendat aplicarea sancțiunilor pentru situația expres prevăzută de actul normativ, până la termenul stabilit.
În lipsa unei noi intervenții legislative, încetarea suspendării la 1 noiembrie 2026 poate readuce în discuție aplicarea regimului sancționator prevăzut de O.U.G. nr. 28/1999 pentru această neconformitate.
La data redactării prezentului articol, Camera Consultanților Fiscali solicitase deja Ministerului Finanțelor un punct de vedere oficial, însă informațiile publice consultate nu indicau adoptarea unei noi măsuri de prelungire a suspendării.
Potrivit art. 10 lit. f) din O.U.G. nr. 28/1999, constituie contravenție emiterea bonului fiscal cu date eronate, în afara situațiilor reglementate distinct de lege, sau fără toate datele prevăzute la art. 4 alin. (1), (2) și (2¹).
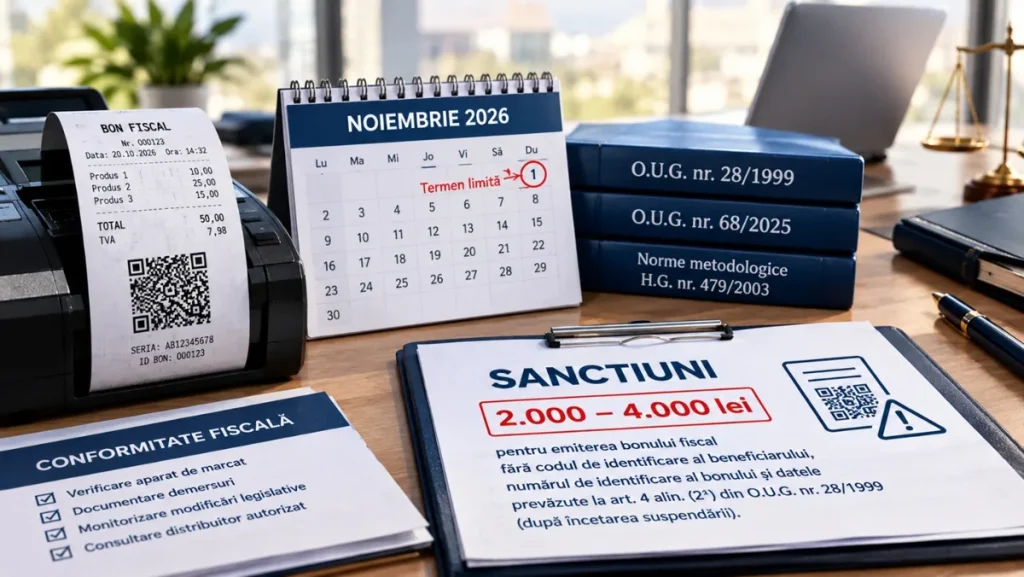
Pentru această contravenție, art. 11 alin. (1) lit. h) stabilește o amendă cuprinsă între 2.000 și 4.000 lei.
Aplicarea acestor dispoziții pentru lipsa codului QR este suspendată în condițiile și până la termenul prevăzute de art. IV din O.U.G. nr. 68/2025. În consecință, în absența unei prelungiri a suspendării sau a unei alte intervenții legislative, operatorii economici se pot confrunta, începând cu 1 noiembrie 2026, cu riscul aplicării sancțiunii prevăzute de lege.
Este important de subliniat că suspendarea privește situația expres reglementată și nu reprezintă o suspendare generală a obligațiilor privind emiterea bonurilor fiscale. Celelalte obligații aplicabile aparatelor de marcat electronice fiscale rămân supuse regimului juridic corespunzător.
Situația actuală ridică o problemă juridică relevantă: cum poate fi sancționat un operator economic pentru neîndeplinirea unei obligații dacă soluția tehnică necesară nu poate fi implementată în mod efectiv în lipsa unor cerințe oficiale?
Pe de o parte, obligația de a emite bonuri fiscale care respectă elementele prevăzute de O.U.G. nr. 28/1999 este stabilită prin lege. Pe de altă parte, implementarea efectivă a codului QR presupune intervenția unor factori care nu se află în controlul direct al comerciantului: adoptarea cerințelor tehnice, adaptarea aparatelor și obținerea avizelor necesare.
Această situație nu trebuie interpretată automat ca o exonerare de răspundere pentru orice operator economic. Nici lipsa normelor tehnice, nici dificultățile întâmpinate de distribuitori nu echivalează, prin ele însele, cu eliminarea obligației legale.
Cu toate acestea, imposibilitatea obiectivă de conformare, cauzată de lipsa cadrului tehnic necesar, reprezintă un aspect important care trebuie avut în vedere de autorități atunci când analizează oportunitatea sancționării operatorilor economici.
În eventualitatea unui control, documentele care demonstrează demersurile efectuate de societate pentru conformare pot avea relevanță în analiza situației concrete. Efectul juridic al acestor documente trebuie însă apreciat în funcție de circumstanțele cauzei și de normele aplicabile, fără a presupune că ele înlătură automat răspunderea contravențională.
Până la clarificarea cadrului legislativ și tehnic, societățile care utilizează aparate de marcat electronice fiscale ar trebui să adopte măsuri preventive, chiar dacă implementarea codului QR nu poate fi realizată în prezent în forma cerută.
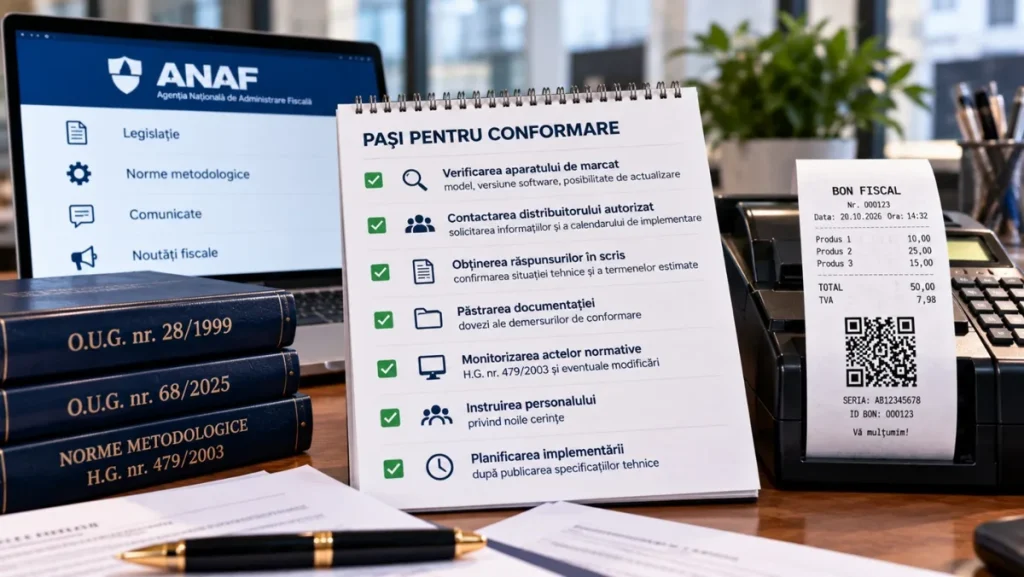
În primul rând, este recomandată contactarea distribuitorului autorizat sau a unității de service acreditate pentru verificarea situației tehnice a aparatului utilizat, a posibilității de adaptare și a stadiului procedurilor de avizare.
În al doilea rând, societățile ar trebui să solicite și să păstreze răspunsurile primite în scris, inclusiv informațiile privind imposibilitatea tehnică de implementare, lipsa specificațiilor oficiale sau termenele estimate pentru actualizarea echipamentelor.
De asemenea, este utilă păstrarea documentației tehnice relevante pentru aparatele utilizate, a informațiilor privind modelele și versiunile software, precum și a dovezilor privind solicitările adresate distribuitorului.
Operatorii economici nu ar trebui să implementeze modificări tehnice neoficiale sau să utilizeze soluții improvizate pentru generarea codurilor QR. Conformarea trebuie realizată prin soluții compatibile cu cerințele legale și cu regimul de autorizare aplicabil aparatelor de marcat electronice fiscale.
Situația impune o intervenție rapidă și coerentă a autorităților competente.
În primul rând, este necesară modificarea și completarea normelor metodologice aprobate prin H.G. nr. 479/2003, astfel încât să fie stabilite în mod clar cerințele tehnice privind generarea și tipărirea codului QR.
În al doilea rând, trebuie asigurat timpul necesar pentru adaptarea software-ului, testarea aparatelor de marcat și obținerea avizelor tehnice corespunzătoare.
În al treilea rând, având în vedere apropierea termenului de 1 noiembrie 2026, autoritățile ar trebui să analizeze adoptarea unei măsuri legislative tranzitorii care să permită conformarea efectivă după publicarea specificațiilor tehnice.
O eventuală prelungire a suspendării sancțiunilor ar trebui corelată cu un calendar realist de implementare, astfel încât operatorii economici să nu fie puși în situația de a răspunde contravențional pentru o neconformitate care nu poate fi remediată prin mijloace aflate la dispoziția lor.
În perioada imediat următoare, operatorii economici trebuie să trateze subiectul codului QR ca pe o problemă de conformare fiscală aflată în evoluție.
Este recomandabil ca fiecare societate să verifice situația propriilor aparate de marcat, să solicite informații distribuitorului autorizat, să păstreze documentele relevante și să urmărească eventualele modificări legislative.
În același timp, societățile trebuie să evite concluzia că lipsa normelor tehnice înlătură, de la sine, obligația prevăzută de lege sau riscul sancționator după expirarea suspendării.
Implementarea codului QR pe bonurile fiscale evidențiază o problemă de corelare între obligația legală, normele tehnice necesare și posibilitatea efectivă a operatorilor economici de a se conforma.
Deși obligația privind tipărirea datelor sub formă de cod QR este prevăzută de O.U.G. nr. 28/1999, aplicarea sa practică presupune existența unor cerințe tehnice oficiale și a unor soluții certificate. În lipsa acestora, operatorii economici se confruntă cu incertitudine, în condițiile în care suspendarea aplicării sancțiunilor este prevăzută să înceteze la 1 noiembrie 2026.
Pentru societăți, prioritatea este verificarea situației tehnice și documentarea demersurilor de conformare. Pentru autorități, prioritatea este clarificarea cadrului tehnic și evitarea unui regim sancționator care ar putea afecta operatori economici fără ca aceștia să dispună de mijloacele necesare pentru a respecta cerințele impuse.
Redactat: SZ.I.
Minden jog fenntartva. © 2026
