21/05/2026
Rezumat rapid (actualizat la 13 octombrie 2026): Din 9 martie 2026, vânzarea unui SRL sau retragerea unui asociat nu mai poate fi finalizată fără validarea fiscală a Agenției Naționale de Administrare Fiscală. OUG nr. 13/2026 a introdus un mecanism integrat ONRC–ANAF prin care orice cesiune de părți sociale este verificată fiscal înainte de înregistrare, iar Ordinul ANAF nr. 1.137/2026 și al ministrului justiției nr. 1.967/C/2026, publicat în Monitorul Oficial nr. 855 din 12 octombrie 2026, stabilește procedura concretă: formular-tip de notificare, certificat de atestare fiscală eliberat în 3 zile lucrătoare, garanții acceptate doar sub formă de bani consemnați sau scrisoare de garanție/poliță de asigurare de garanție și un termen imperativ de 60 de zile pentru stingerea datoriilor. Articolul de față explică, pas cu pas, noua procedură și capcanele de evitat.
sub control fiscal strict în 2026?
Dacă administrezi un SRL și plănuiești să vinzi firma, să te retragi din asociere sau să cooptezi un nou asociat prin transmiterea unor părți sociale, 2026 marchează o schimbare structurală a regulilor. Cesiunea părților sociale nu mai este un act juridic privat între cedent și cesionar, finalizat printr-o simplă mențiune la Oficiul Național al Registrului Comerțului (ONRC). A devenit o operațiune supusă unui dublu control — juridic la ONRC și fiscal la ANAF — prin mecanisme integrate de verificare.
Statul român a urmărit, prin această reformă, două obiective clare:
1. Stoparea fenomenului „vânzării firmelor cu datorii fiscale” — practică prin care antreprenori care lăsau în urmă obligații neachitate la bugetul de stat scăpau de răspundere prin cesiunea formală a SRL-ului către „interpuși” sau persoane fictive.
2. Protecția creditorilor și a partenerilor contractuali — care, până în 2026, descopereau adesea după preluare că firma avea datorii ascunse sau că vechiul administrator dispăruse fără urmă.
Baza juridică a noii proceduri o constituie trei acte normative succesive:
1. Legea nr. 239/2025 privind unele măsuri de redresare și eficientizare a resurselor publice (Pachetul 2 fiscal), publicată în Monitorul Oficial nr. 1160/decembrie 2025, în vigoare de la 18 decembrie 2025. Art. V al acestei legi a introdus pentru prima dată obligația notificării ANAF în cazul cesiunii părților sociale.
2. Ordonanța de Urgență nr. 13/2026, publicată în Monitorul Oficial nr. 181 din 9 martie 2026, care, prin art. I, modifică art. V din Legea nr. 239/2025 și formalizează rolul ONRC în solicitarea automată a Certificatului de Atestare Fiscală de la ANAF.
3. Ordinul președintelui ANAF nr. 1.137/2026 și al ministrului justiției nr. 1.967/C/2026 pentru aprobarea Procedurii de aplicare a dispozițiilor art. V din Legea nr. 239/2025, publicat în Monitorul Oficial, Partea I, nr. 855 din 12 octombrie 2026. Ordinul aprobă procedura propriu-zisă, modelul formularului „Notificare privind transmiterea părților sociale ale asociatului unei societăți cu răspundere limitată” și modelul special al certificatului de atestare fiscală, și stabilește cadrul de colaborare dintre ANAF și ONRC.
regimul anterior și regimul actual
Regimul anterior (până la 18 decembrie 2025)
Sub regimul Legii nr. 31/1990 a societăților, cesiunea părților sociale către un terț parcurgea, în esență, următorii pași:
– Hotărârea Adunării Generale a Asociaților (AGA) sau decizia asociatului unic prin care se aproba cesiunea;
– Încheierea contractului de cesiune între cedent și cesionar;
– Actualizarea actului constitutiv;
– Depunerea dosarului la ONRC;
– Înregistrarea mențiunii și opozabilitatea față de terți.
ANAF nu intervenea în acest proces. O firmă cu datorii fiscale putea fi vândută fără ca fiscul să fie notificat și fără ca operațiunea să fie blocată.
Regimul actual (de la 9 martie 2026, cu procedura aprobată prin Ordinul nr. 1.137/1.967/C/2026)
Sub regimul Legii nr. 239/2025, modificat prin OUG nr. 13/2026, cesiunea părților sociale nu este opozabilă organului fiscal central decât dacă sunt îndeplinite cumulativ următoarele condiții:
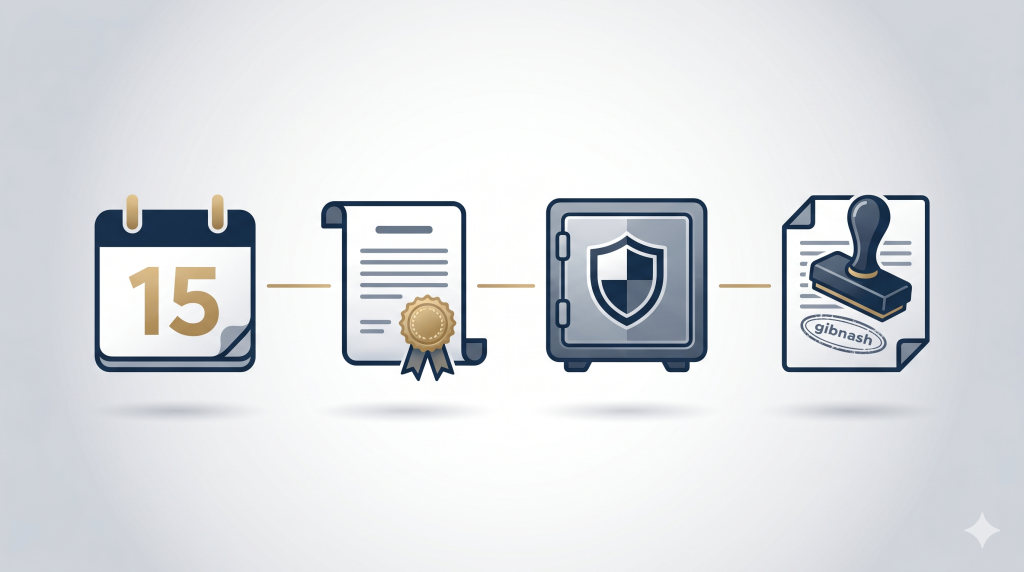
– Notificarea ANAF în termen de 15 zile de la data cesiunii, pe formularul-tip aprobat prin Ordin, însoțită de actul de transmitere a părților sociale și de actul constitutiv actualizat;
– Eliberarea certificatului de atestare fiscală (CAF) al societății — emis de ANAF în 3 zile lucrătoare de la notificare și solicitat, la înregistrare, și de ONRC;
– Constituirea de garanții pentru obligațiile fiscale/bugetare restante înscrise în CAF (dacă există), sub formă de sume de bani consemnate sau scrisoare de garanție/poliță de asigurare de garanție;
– Înregistrarea efectivă a mențiunii la ONRC, după verificarea fiscală.
Important: anterior OUG 13/2026, restricția se aplica doar cesiunii efectuate de asociatul care deținea controlul societății. Din 9 martie 2026, regula este generalizată — toate cesiunile sunt supuse controlului fiscal, indiferent de procentul de participare al cedentului.
Pasul 1: Analiza juridică și fiscală prealabilă
Înainte de orice document, este esențial să se verifice:
– Situația fiscală reală a societății — datorii la ANAF, eventuale sechestre, popriri sau alte măsuri asigurătorii;
– Existența unor litigii în curs care ar putea afecta valoarea părților sociale;
– Conformitatea actului constitutiv cu legislația în vigoare (în special pragul minim de capital social — vezi articolul nostru anterior referitor la majorarea capitalului social al SRL);
– Dacă există clauze de preempțiune sau restricții privind cooptarea unui asociat nou;
– Mandatul administratorului — dacă este expirat sau nelimitat, regularizarea este obligatorie înainte de cesiune.
Recomandarea cabinetului: această analiză este vitală pentru cumpărător (cesionar), dar și pentru vânzător (cedent). Un audit juridic-fiscal corect identifică riscuri ascunse și permite negocierea unui preț real al părților sociale.
Pasul 2: Verificarea prealabilă a situației fiscale a societății
După intrarea în vigoare a Ordinului nr. 1.137/1.967/C/2026, certificatul de atestare fiscală „oficial” pentru cesiune se emite abia după notificarea ANAF, adică după semnarea contractului. De aceea, verificarea fiscală trebuie făcută înainte de semnare, pe baza datelor disponibile în SPV (Spațiul Privat Virtual al ANAF) — fișa sintetică a contribuabilului sau un certificat de atestare fiscală obișnuit, solicitat de societate.
Motivele sunt strict practice:
– Permite negocierea informată între cedent și cesionar privind eventualele datorii fiscale și reflectarea lor în preț;
– Identifică din timp necesitatea constituirii de garanții, care necesită planificare financiară (bani disponibili sau o scrisoare de garanție bancară);
– Evită surprizele — CAF-ul emis pentru cesiune cuprinde nu doar obligațiile fiscale restante, ci și alte creanțe bugetare individualizate în titluri executorii aflate în evidența ANAF pentru recuperare (de exemplu, amenzi sau alte creanțe transmise spre executare).
Pasul 3: Adoptarea Hotărârii AGA sau a deciziei asociatului unic
Cesiunea părților sociale este o modificare a actului constitutiv și, prin urmare, intră în competența exclusivă a Adunării Generale Extraordinare a Asociaților. Hotărârea trebuie să cuprindă obligatoriu:
– Identificarea părților sociale care se cesionează (număr și valoare nominală);
– Identitatea cedentului și a cesionarului;
– Prețul cesiunii și modalitatea de plată;
– Aprobarea cooptării noului asociat (dacă cesionarul este un terț);
– Mențiunea expresă privind notificarea ANAF în termen de 15 zile;
– Actualizarea structurii părților sociale și a actului constitutiv.
Dacă societatea are un singur asociat, se emite o Decizie a Asociatului Unic cu același conținut.
Pasul 4: Încheierea contractului de cesiune
Contractul de cesiune este actul juridic prin care cedentul transmite cesionarului dreptul de proprietate asupra părților sociale. Forma scrisă este obligatorie. Recomandăm autentificarea notarială pentru:
– Conferirea de dată certă;
– Verificarea identității și capacității părților;
– Protejarea cesionarului împotriva unor pretenții ulterioare ale cedentului.
Contractul trebuie să cuprindă, în plus față de elementele de identificare, declarații și garanții ale cedentului privind situația fiscală, contabilă și juridică a societății — clauze esențiale pentru protecția cesionarului. Recomandăm și o clauză care să stabilească cine constituie garanțiile cerute de ANAF și cine suportă riscul executării lor.
Pasul 5: Notificarea ANAF în termen de 15 zile, pe formularul-tip
Conform art. V din Legea nr. 239/2025 și art. 3 din Procedura aprobată prin Ordinul nr. 1.137/1.967/C/2026, notificarea ANAF trebuie depusă în termen de 15 zile de la data cesiunii, la organul fiscal central competent. Notificarea are caracter obligatoriu și poate fi depusă de oricare dintre:
– Societate, prin reprezentantul legal;
– Cedent (asociatul care transmite părțile sociale);
– Cesionar (cumpărătorul / noul asociat).
Se folosește obligatoriu formularul „Notificare privind transmiterea părților sociale ale asociatului unei societăți cu răspundere limitată” (anexa nr. 2 la Ordin), care se depune prin una dintre următoarele modalități:
– la registratura organului fiscal;
– prin poștă, cu confirmare de primire;
– prin serviciul „Spațiul privat virtual” (SPV).
Notificarea se însoțește de:
– actul de transmitere a părților sociale (contractul de cesiune);
– actul constitutiv actualizat, din care să rezulte structura capitalului social după cesiune;
– dovada calității semnatarului (certificat constatator/extras ONRC, împuternicire sau procură, după caz);
– copia actului de identitate, pentru persoanele fizice.
Prin același formular se solicită emiterea certificatului de atestare fiscală și, dacă există datorii, acordul ANAF privind constituirea garanțiilor. Dacă documentele sunt incomplete sau neclare, organul fiscal poate cere completări sau clarificări.
Important: termenul de 15 zile este de decădere. Nerespectarea lui poate atrage neopozabilitatea cesiunii față de organul fiscal, cu toate consecințele ce decurg din această situație.
Pasul 6: Analiza fiscală, certificatul de atestare fiscală și constituirea garanțiilor
Înregistrarea notificării declanșează analiza situației fiscale a societății. În termen de 3 zile lucrătoare de la depunerea notificării, organul fiscal central eliberează un certificat de atestare fiscală, comunicat, după caz, societății, cedentului sau cesionarului. Certificatul cuprinde obligațiile fiscale restante și celelalte creanțe bugetare individualizate în titluri executorii, existente în sold la data eliberării.
– Dacă CAF-ul nu cuprinde obligații restante, condiția garanțiilor se consideră îndeplinită — nu este necesară constituirea niciunei garanții.
– Dacă CAF-ul cuprinde obligații restante, societatea sau cesionarul trebuie să constituie garanții care să acopere integral valoarea acestora, cu excepția cazului în care datoriile au fost între timp stinse.
Acesta este punctul de cotitură al noii proceduri. Ordinul limitează formele de garanție acceptate la cele prevăzute de art. 211 lit. a) și/sau b) din Codul de procedură fiscală:
– Consemnarea de sume de bani la dispoziția organului fiscal;
– Scrisoarea de garanție emisă de o instituție de credit sau polița de asigurare de garanție emisă de o societate de asigurare.
Ipoteca și fidejusiunea nu sunt acceptate în această procedură. Dovada constituirii garanției se depune în original la organul fiscal competent în administrarea creanțelor societății. Garanțiile sunt administrate exclusiv de ANAF și se mențin până la stingerea integrală a obligațiilor înscrise în certificat.
Pasul 7: Depunerea dosarului complet la ONRC
Dosarul de înregistrare a mențiunii privind cesiunea părților sociale trebuie să cuprindă:
– Cererea de înregistrare mențiuni (formular ONRC);
– Hotărârea AGA / Decizia asociatului unic;
– Contractul de cesiune (în original sau copie certificată);
– Actul constitutiv actualizat;
– Dovada depunerii notificării la ANAF (număr de înregistrare, confirmare de primire sau recipisa SPV);
– Dovada constituirii garanțiilor (dacă CAF-ul cuprinde datorii);
– Copii ale actelor de identitate ale cedentului și cesionarului;
– Declarația cesionarului de neîncompatibilitate (dacă este asociat nou, în formă autentică);
– Dovada plății taxelor ONRC.
Pasul 8: Verificarea fiscală la ONRC — certificatul solicitat de registru
La înregistrarea cesiunii, ONRC solicită ANAF eliberarea certificatului de atestare fiscală, în condițiile art. 701 din Codul de procedură fiscală. Acest certificat cuprinde mențiunea că ANAF a fost notificat potrivit art. V din Legea nr. 239/2025 și, dacă există datorii, acordul organului fiscal privind constituirea garanțiilor. Certificatul eliberat în acest scop nu este supus taxei extrajudiciare de timbru.
Dacă între data constituirii garanției și data eliberării certificatului solicitat de ONRC apar datorii noi, societatea sau cesionarul trebuie fie să suplimenteze garanțiile, fie să achite noile datorii. ONRC acordă, prin încheiere, un singur termen pentru completarea documentației.
Pasul 9: Soluționarea cererii și înregistrarea mențiunii
După primirea CAF-ului și verificarea conformității dosarului, registratorul ONRC pronunță rezoluția:
– Admiterea cererii — dacă ANAF a fost notificat, iar CAF-ul nu cuprinde datorii (caz în care nu este necesar acordul ANAF privind garanțiile) sau cuprinde acordul ANAF privind garanțiile constituite;
– Respingerea cererii — dacă lipsește notificarea ANAF, dacă există datorii fără garanții acceptate de ANAF, dacă termenul unic de completare nu a fost folosit sau dacă dosarul este incomplet;
– Acordarea termenului de completare — o singură dată, pentru suplimentarea garanțiilor sau plata datoriilor noi.
Durata soluționării depinde de completitudinea dosarului și de promptitudinea răspunsului ANAF la solicitarea ONRC.
Pasul 10: Termenul de 60 de zile pentru stingerea datoriilor — executarea garanțiilor
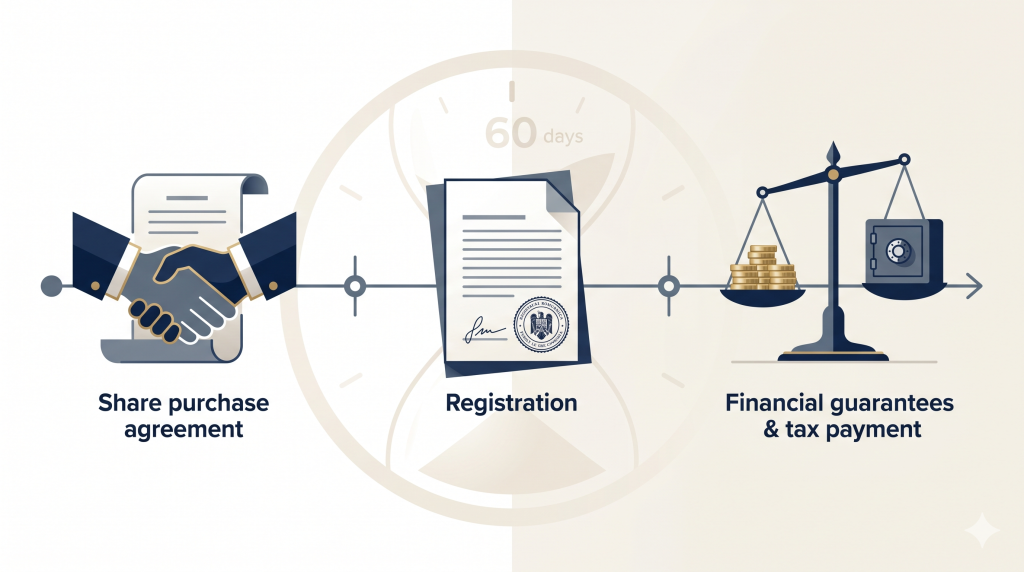
Pentru firmele care au constituit garanții, legea stabilește un termen de 60 de zile de la data înregistrării cesiunii în registrul comerțului pentru stingerea obligațiilor înscrise în certificatul de atestare fiscală. Potrivit Ordinului, termenul este imperativ și nu poate fi suspendat sau prorogat prin voința părților.
Dacă obligațiile nu sunt achitate în acest termen:
– ANAF valorifică garanțiile prin structura de executare silită, fără a fi necesare alte formalități prealabile;
– Persoana care a constituit garanția (de regulă cesionarul) pierde sumele consemnate sau suportă executarea scrisorii de garanție/poliței;
– Între cedent și cesionar, suportarea finală a pierderii se stabilește potrivit contractului de cesiune.
Dacă datoriile sunt stinse integral, garanțiile se eliberează prin act administrativ emis de organul fiscal, comunicat persoanelor interesate.
noua procedură în situații concrete
Cazul 1: Vânzarea unui SRL fără datorii fiscale către un terț
Acesta este scenariul cel mai simplu. Pașii sunt:
– Cedentul și cesionarul încheie contractul de cesiune;
– Se redactează hotărârea AGA;
– Se actualizează actul constitutiv;
– Se depune la ANAF, în 15 zile, notificarea pe formularul-tip;
– ANAF eliberează CAF-ul în 3 zile lucrătoare, fără datorii — nu sunt necesare garanții;
– Se depune dosarul la ONRC, care obține CAF-ul și înregistrează mențiunea.
Timpul estimat: aproximativ 5–10 zile lucrătoare.
Cazul 2: Vânzarea unui SRL cu datorii fiscale modeste (sub 5.000 lei)
În acest caz:
– Părțile efectuează due diligence fiscal înainte de semnare;
– Decid soluția: fie cedentul achită datoriile înainte de cesiune (recomandat — dacă datoriile sunt stinse, nu mai sunt necesare garanții), fie cesionarul preia obligația cu reducerea corespunzătoare a prețului;
– Dacă datoriile rămân, societatea sau cesionarul consemnează suma corespunzătoare datoriei și depune dovada în original la ANAF;
– După înregistrarea la ONRC, datoriile trebuie stinse în 60 de zile;
– ANAF eliberează garanția (dacă datoriile au fost stinse) sau o valorifică.
Cazul 3: Vânzarea unui SRL cu datorii fiscale substanțiale
Pentru datorii semnificative (de exemplu, peste 50.000 lei), strategia recomandată este:
– Negocierea unei eșalonări la plată cu ANAF înainte de cesiune, sau stingerea datoriilor din prețul cesiunii;
– Obținerea unei scrisori de garanție bancare sau a unei polițe de asigurare de garanție care să acopere datoria — ipoteca imobiliară nu este acceptată în această procedură;
– Stipularea clară în contractul de cesiune a responsabilităților părților pentru achitarea datoriilor și pentru riscul executării garanției;
– Eventual, reducerea prețului cesiunii cu valoarea datoriilor preluate.
În cazuri complexe, opțiunea reorganizării sau divizării firmei poate fi mai avantajoasă decât cesiunea simplă.
Cazul 4: Retragerea unui asociat minoritar dintr-un SRL
Și retragerea unui asociat minoritar (de exemplu, cu 10% din părțile sociale) intră, de la 9 martie 2026, sub regimul controlului fiscal. Procedura este aceeași — notificare ANAF pe formularul-tip, CAF, garanții (dacă există datorii) — chiar dacă asociatul retras nu deținea controlul societății.
impozitarea câștigurilor în 2026
Pe lângă aspectele procedurale, cesiunea părților sociale generează obligații fiscale pentru cedent.
Pentru cedentul persoană fizică
Începând cu 1 ianuarie 2026, câștigul obținut din cesiunea părților sociale ale unei societăți nelistate este impozitat cu cota de 16% (anterior 10%). Această cotă majorată se aplică indiferent de perioada de deținere a părților sociale.
Câștigul se calculează ca diferența între prețul de cesiune și valoarea de achiziție (sau valoarea nominală, dacă cedentul este asociatul inițial).
CASS (Contribuția de Asigurări Sociale de Sănătate) poate fi datorată, în anumite condiții, dacă veniturile din cesiune depășesc anumite plafoane stabilite de Codul fiscal.
Obligațiile declarative cad în sarcina cedentului prin Declarația Unică (formular 212), depusă până la termenul standard al anului următor.
Pentru cedentul persoană juridică
În cazul cesiunii părților sociale de către o persoană juridică (de exemplu, un holding care vinde participația într-un SRL), câștigul intră în baza de impozitare a impozitului pe profit (16%), cu eventualele scutiri aplicabile pentru participații calificate.
Aceste reguli fiscale sunt complexe și depind de structura specifică a tranzacției. Recomandăm consultarea unui specialist fiscal pentru optimizarea operațiunii.
1. Nerespectarea termenului de 15 zile pentru notificarea ANAF — eroare care atrage neopozabilitatea cesiunii;
2. Notificarea ANAF înainte de încheierea contractului de cesiune — termenul curge de la data efectivă a cesiunii, nu de la intenție;
3. Notificarea fără formularul-tip sau fără anexe — notificarea trebuie făcută pe formularul aprobat prin Ordinul nr. 1.137/1.967/C/2026, însoțită de contract și de actul constitutiv actualizat, iar dovada depunerii trebuie atașată la dosarul ONRC;
4. Subestimarea datoriilor fiscale — sume aparent „mici” (penalități, accesorii, amenzi aflate în executare) apar în CAF și pot bloca dosarul fără garanții;
5. Oferirea unei ipoteci sau a unei fidejusiuni drept garanție — în această procedură sunt acceptate doar banii consemnați și scrisoarea de garanție/polița de asigurare de garanție;
6. Ignorarea termenului de 60 de zile pentru stingerea datoriilor — termenul este imperativ, iar depășirea lui duce la valorificarea garanțiilor fără alte formalități;
7. Hotărârea AGA incompletă — lipsesc mențiunile obligatorii privind aprobarea cesiunii și actualizarea structurii;
8. Cesionarul nu depune declarația de neincompatibilitate atunci când devine asociat nou;
9. Lipsa verificării datoriilor fiscale înainte de semnare — cumpărătorul descoperă datorii ascunse după cesiune;
10. Contractul de cesiune fără declarații și garanții — lasă cesionarul fără remedii contractuale în caz de pasiv ascuns.
Ce înseamnă, exact, „opozabilitatea cesiunii față de organul fiscal”?
Opozabilitatea înseamnă că efectele juridice ale cesiunii (transferul drepturilor și obligațiilor) sunt recunoscute de ANAF. Dacă cesiunea nu este opozabilă, ANAF poate considera că cedentul rămâne, fiscal, asociatul firmei și îl poate ține răspunzător pentru obligațiile fiscale ulterioare cesiunii.
Dacă firma nu are datorii la ANAF, mai trebuie să notific cesiunea?
Da, obligatoriu. Notificarea ANAF în 15 zile, pe formularul-tip, este o obligație generală, indiferent dacă firma are sau nu datorii fiscale. Lipsa datoriilor scutește doar de constituirea garanțiilor, nu de notificare.
Cât durează întreaga procedură de cesiune în 2026?
ANAF trebuie să elibereze certificatul de atestare fiscală în 3 zile lucrătoare de la notificare. Pentru un dosar complet, fără datorii fiscale, întreaga procedură durează, de regulă, 5–10 zile lucrătoare. Dacă există datorii și sunt necesare garanții, durata se poate extinde la 3–4 săptămâni.
Cine constituie garanțiile — cedentul sau cesionarul?
Potrivit Ordinului nr. 1.137/1.967/C/2026, garanțiile se constituie de societate sau de cesionar. Părțile pot stabili prin contractul de cesiune cine suportă, în final, costul acestora — de exemplu, prin reducerea prețului sau prin plata datoriilor de către cedent înainte de cesiune.
Ce forme de garanție acceptă ANAF?
Doar cele prevăzute de art. 211 lit. a) și b) din Codul de procedură fiscală: consemnarea de sume de bani și scrisoarea de garanție bancară sau polița de asigurare de garanție. Ipoteca și fidejusiunea nu sunt acceptate în această procedură.
Ce se întâmplă dacă apar datorii noi după constituirea garanției?
Societatea sau cesionarul trebuie să suplimenteze garanțiile ori să achite noile datorii. ONRC acordă, prin încheiere, un singur termen de completare a dosarului, după care solicită din nou certificatul de atestare fiscală.
Pot vinde un SRL aflat în insolvență?
Cesiunea părților sociale ale unei societăți în procedură de insolvență este supusă regulilor speciale ale Legii nr. 85/2014 a procedurilor de prevenire a insolvenței și de insolvență. Operațiunea necesită aprobarea administratorului judiciar sau a lichidatorului, după caz, și este foarte rar întâlnită în practică.
Dacă cesiunea este între soți sau între rude, se aplică aceleași reguli?
Da. Noile reguli nu fac distincție între cesiunile către terți, către alți asociați sau între membrii unei familii. Filtrul fiscal se aplică uniform.
Ce se întâmplă dacă cedentul refuză să notifice ANAF?
Notificarea poate fi depusă de cesionar sau de societate (prin reprezentantul legal). Practic, oricare dintre părțile interesate are dreptul (și interesul) să asigure notificarea, pentru ca cesiunea să devină opozabilă fiscal.
Cesiunea părților sociale poate fi anulată ulterior?
Da, prin acțiune în nulitate (în condițiile dreptului comun) sau prin rezoluțiunea contractului de cesiune (pentru neexecutarea obligațiilor). De asemenea, dacă cesiunea a fost efectuată în frauda creditorilor, aceștia pot exercita acțiunea pauliană (revocatorie), conform art. 1562 și urm. din Codul civil.
Există vreo scutire de notificare pentru SRL-urile mici?
Nu. Toate societățile cu răspundere limitată, indiferent de cifra de afaceri sau de numărul de asociați, sunt supuse aceluiași regim.
O cesiune efectuată cu nerespectarea procedurii din Legea nr. 239/2025, OUG 13/2026 și Ordinul nr. 1.137/1.967/C/2026 poate atrage:
– Neopozabilitatea față de ANAF — cedentul rămâne fiscal asociatul firmei, cu toate obligațiile care decurg;
– Respingerea cererii de înregistrare la ONRC — dacă lipsesc notificarea ANAF sau garanțiile pentru datoriile înscrise în CAF;
– Valorificarea garanțiilor de către ANAF, dacă datoriile nu sunt stinse în 60 de zile de la înregistrarea cesiunii;
– Răspunderea solidară a cedentului pentru datoriile fiscale ale societății, în anumite condiții;
– Inițierea procedurii de atragere a răspunderii personale a administratorului, conform art. 169 din Legea nr. 85/2014;
– Inactivitatea fiscală declarată de ANAF, cu consecințele aferente (pierderea codului de TVA, blocarea contului bancar etc.);
– Răspunderea contractuală între părți, în baza clauzelor de declarații și garanții.
avocat specializat în drept comercial?
Cesiunea părților sociale în regimul 2026 nu mai este o operațiune de rutină. Ea presupune intersecția dintre dreptul societar, dreptul fiscal, procedura ONRC și dreptul contractelor. Un singur element neglijat — un termen depășit, o clauză contractuală absentă, o garanție subevaluată — poate transforma o tranzacție aparent simplă într-un litigiu îndelungat cu pierderi financiare semnificative.
Cabinetul nostru, cu sediul în Târgu Mureș, asistă persoanele juridice în toate etapele unei cesiuni de părți sociale:
– Due diligence juridic și fiscal complet al societății-țintă;
– Negocierea și redactarea contractelor de cesiune cu clauze de protecție pentru ambele părți;
– Asistență în structurarea optimă a tranzacției din perspectivă fiscală;
– Reprezentare în relația cu ANAF și ONRC — depunerea notificărilor, obținerea CAF-ului, constituirea garanțiilor;
– Soluționarea blocajelor procedurale la ONRC sau ANAF;
– Reprezentare în litigii ulterioare cesiunii (acțiuni în nulitate, în răspundere, fiscale).
Pentru tranzacții B2B complexe — vânzări de afaceri, restructurări de grup, intrări de investitori — abordarea integrată juridică-fiscală face diferența între o tranzacție de succes și un dosar cu riscuri ascunse.
Acest articol are caracter informativ și nu constituie consultanță juridică individuală. Pentru analiza situației concrete a societății dumneavoastră și asistență în procedura de cesiune a părților sociale, vă invităm să contactați cabinetul nostru. Informațiile legislative prezentate reflectă stadiul reglementărilor la data redactării și pot suferi modificări prin acte normative ulterioare.
Redactor: F.R.I.
Copyright © 2026. All rights reserved.
